

“Procure um especialista da Capital Estratégico para entender
como os diversos cenários políticos e econômicos podem impactar seus investimentos.“
O mercado de opções pode parecer complicado para quem está começando, mas a lógica básica é relativamente simples. Uma opção funciona como um seguro, é um contrato que dá ao comprador o direito ou obrigação, de comprar ou vender determinado ativo por um preço previamente definido, dentro de um período estabelecido.
Na prática, as opções permitem montar diferentes estratégias, tanto para buscar ganhos com movimentos de alta e de baixa quanto para proteção de uma carteira de investimento em renda variável.
Uma opção é um contrato que dá ao comprador um direito,
enquanto cria uma obrigação para quem vende essa opção.
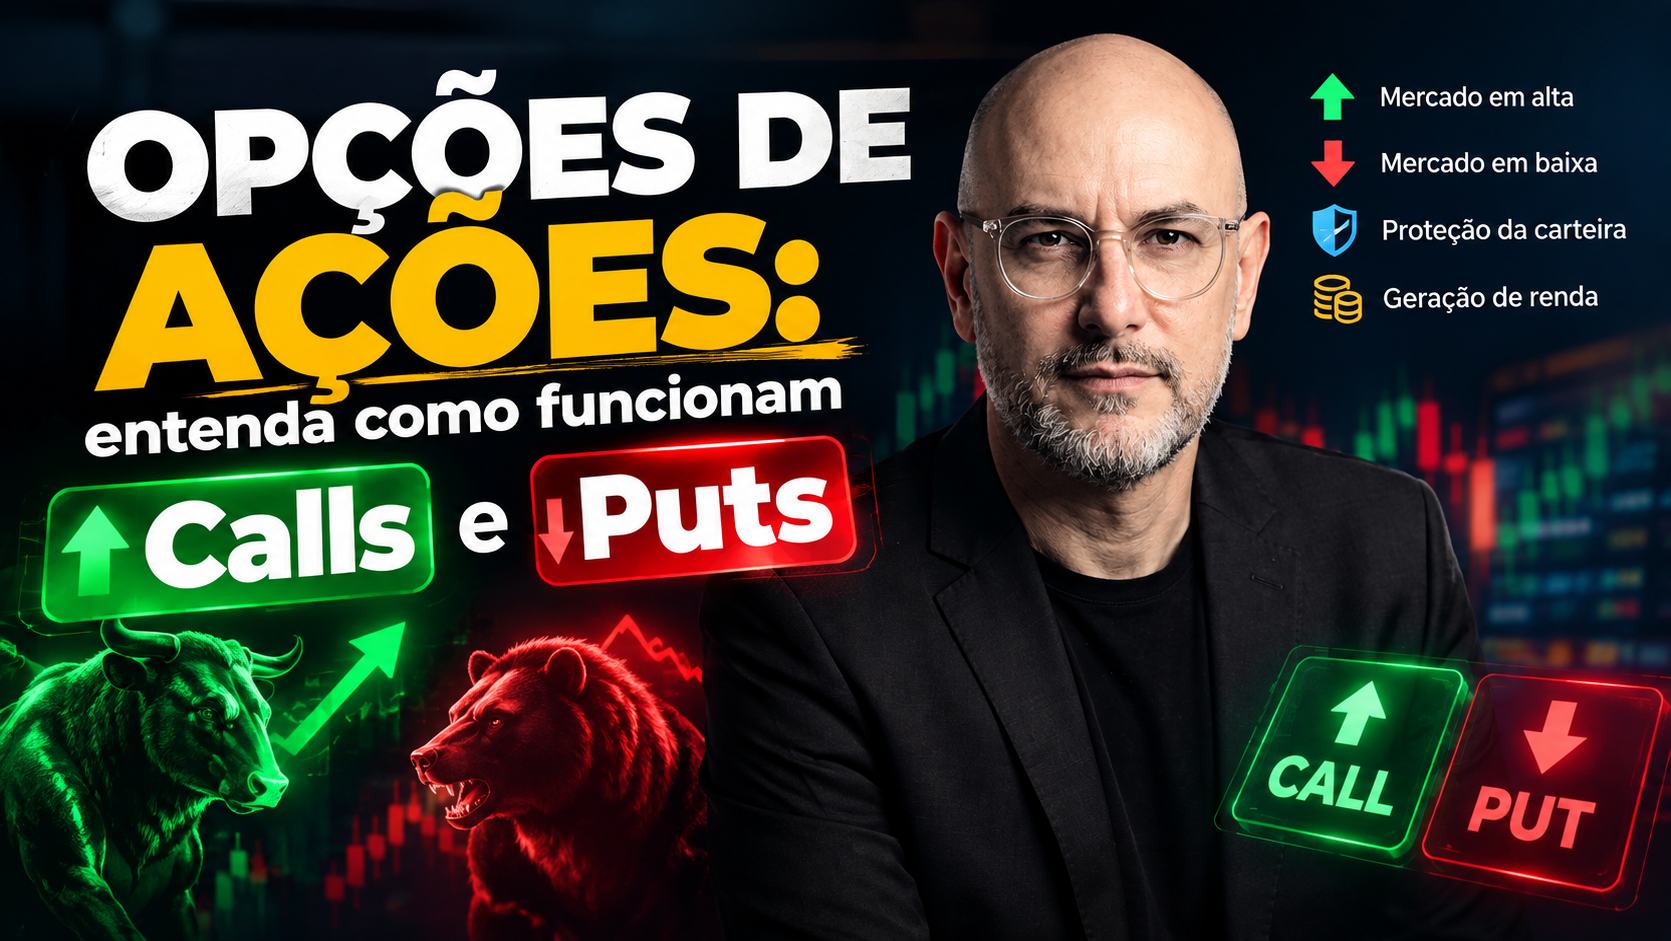
Existem dois tipos básicos de opções: Call e Put.
Call: opção de compra
Put: opção de venda
– O que é uma opção?
Imagine que uma ação esteja sendo negociada hoje a R$ 100. Você acredita que essa ação poderá subir nos próximos meses, mas não quer necessariamente comprar a ação agora.
Existe a possibilidade de adquirir uma opção que lhe dê o direito de comprar essa ação por um preço previamente determinado, dentro das condições estabelecidas pelo contrato.
Esse preço é chamado de strike ou preço de exercício. Para adquirir esse direito, o comprador paga um valor chamado de prêmio.
Portanto:
Opção = direito para o comprador + obrigação para o vendedor.
Essa diferença é fundamental.
Quem compra uma opção possui um direito e não é obrigado a exercê-lo. Quem vende uma opção recebe um prêmio, mas assume uma obrigação caso o comprador decida exercer seu direito.
– O que é uma CALL?
A CALL é uma opção de compra. Ela dá ao comprador o direito de comprar determinado ativo por um preço previamente estabelecido.
Vamos simplificar.
Imagine:
- Ação: R$ 100
- CALL: strike de R$ 105
- Prêmio: R$ 3
O comprador paga R$ 3 para ter o direito de comprar a ação por R$ 105, conforme as condições da opção. Se a ação subir para R$ 120, esse direito passa a ter valor, porque seria possível comprar por R$ 105 algo que está valendo R$ 120.
Se a ação permanecer abaixo de R$ 105 no vencimento, esse direito pode perder sua utilidade e a opção pode terminar sem valor ou seja virar pó.
Em termos simples: CALL é utilizada principalmente
quando o investidor espera uma valorização do ativo
ou deseja montar uma estratégia que se beneficie de uma alta.
– O que é uma PUT?
A PUT é uma opção de venda. Ela dá ao comprador o direito de vender determinado ativo por um preço previamente estabelecido.
Imagine novamente uma ação valendo R$ 100. O investidor compra uma PUT com strike de R$ 95.
Se a ação despencar para R$ 70, essa PUT passa a ter grande importância, porque o investidor possui o direito de vender por R$ 95, conforme as condições do contrato.
Por isso, a PUT pode funcionar como uma espécie de proteção contra uma queda.
É justamente por essa característica que as PUTs possuem grande importância na gestão de risco.
– Compra de CALL
A compra de CALL é uma das estratégias mais fáceis de entender. O investidor acredita que determinado ativo poderá subir. Ele compra uma CALL e paga um prêmio por ela.
Exemplo
Ação: R$ 100
CALL: strike R$ 105
Prêmio: R$ 3
O investidor desembolsa R$ 3 pela opção. Se a ação subir bastante, a CALL pode valorizar significativamente. Por outro lado, se a ação não subir o suficiente até o vencimento, o investidor pode perder todo o prêmio pago.
Uma característica importante:
O risco do comprador da CALL é limitado ao prêmio pago.
No exemplo:
Se pagou R$ 3 pela CALL, o máximo que poderá perder, considerando a posição mantida até o vencimento, é o valor pago pela opção. Já o potencial de ganho de uma CALL comprada pode ser muito grande caso o ativo suba significativamente.
Em linguagem simples:
Compra de CALL = pago um valor pequeno para ter o direito de participar de uma possível alta.
– Venda de CALL
Agora vamos inverter a situação. Em vez de comprar uma CALL, o investidor pode vender uma CALL.
Quem vende recebe o prêmio. Porém, em troca do prêmio recebido, assume uma obrigação perante o comprador. E aqui precisamos separar duas estratégias completamente diferentes:
Venda de CALL coberta | Venda de CALL descoberta
Essa diferença é fundamental.
– Venda de CALL coberta: usando ações para gerar renda
Imagine que você possui 1.000 ações de uma empresa. As ações estão valendo R$ 100.
Você acredita que:
- a empresa continuará sendo interessante;
- o mercado não deve subir exageradamente no curto prazo;
- e você aceitaria vender suas ações por determinado preço.
Então você pode vender CALLs correspondentes à quantidade de ações que possui. Isso é chamado de CALL coberta, porque você possui o ativo que poderá ser entregue caso ocorra o exercício.
Essa estrutura é apresentada para o investidor como financiamento, justamente pela combinação entre a compra das ações e a venda da CALL.
Exemplo
Você possui a ação por R$ 100
Vende uma CALL com strike R$ 105
Recebe R$ 3 de prêmio
Agora existem três possibilidades.
1 – Ação termina abaixo de R$ 105
A CALL pode não ser exercida.
Você continua com suas ações e fica com o prêmio recebido.
2 – Ação termina próxima de R$ 105
A situação dependerá das condições da opção e do exercício.
3 – Ação sobe muito acima de R$ 105
A CALL pode ser exercida.
Nesse caso, você poderá ser obrigado a vender as ações pelo strike de R$ 105.
E aqui está o principal ponto:
Ao vender uma CALL coberta, você recebe um prêmio,
mas abre mão de parte da valorização potencial da ação acima do strike.
Por isso, essa estratégia pode ser interessante para quem aceita limitar o ganho potencial em troca do prêmio recebido.
– Venda de CALL descoberta: Atenção ao risco
Agora chegamos a uma das operações que merece maior atenção. Na venda de CALL descoberta, o investidor vende a opção sem possuir o ativo-objeto.
Ele recebe o prêmio. Porém, se o comprador exercer a opção, o vendedor terá que cumprir sua obrigação.
E surge um problema:
A ação pode subir muito.
Imagine:
Ação = R$ 100
CALL vendida = strike R$ 110
Prêmio recebido = R$ 5
Se a ação cair para R$ 90:
A opção perde valor e o vendedor pode ficar com o prêmio.
Mas imagine que a ação suba para R$ 150
O vendedor da CALL terá uma obrigação de vender por R$ 110 algo que está valendo R$ 150.
A diferença é enorme. E quanto mais a ação subir, maior poderá ser o prejuízo, porque não existe um limite máximo para a valorização de uma ação.
Essa é a grande armadilha.
Você recebe pouco na entrada, mas pode assumir uma obrigação muito maior. Por isso, a venda de CALL descoberta é uma estratégia que exige conhecimento, controle de risco, garantias e acompanhamento constante.
Não é simplesmente “vender uma opção para ganhar o prêmio”.
– Compra de PUT
A compra de PUT funciona de maneira praticamente inversa à compra de CALL. Na compra de CALL, o investidor busca participar de uma alta. Na compra de PUT, ele pode buscar proteção ou participar de uma queda.
Exemplo
Ação = R$ 100
Compra uma PUT:
Strike = R$ 95
Prêmio = R$ 3
Se a ação cair para R$ 70, a PUT pode ganhar valor porque dá ao comprador o direito de vender pelo strike, dentro das condições do contrato. Se a ação permanecer acima do strike, a opção pode perder valor até o vencimento.
Uma das principais utilizações:
Proteção de carteira.
Imagine que você tenha R$ 500 mil em ações e não queira vender suas posições, mas esteja preocupado com uma possível queda. A compra de PUT pode funcionar como uma espécie de proteção. Você paga o prêmio para estabelecer essa proteção.
É semelhante ao seguro de um carro:
Você paga pelo seguro mesmo torcendo para nunca precisar utilizá-lo.
– Venda de PUT
Agora vamos para o outro lado. Na venda de PUT, o investidor recebe um prêmio. Mas assume a obrigação de comprar o ativo caso seja exercido.
Imagine:
Ação = R$ 100
Você vende uma PUT:
Strike = R$ 90
Prêmio = R$ 3
Se a ação permanecer acima de R$ 90, a PUT pode não ser exercida e você fica com o prêmio. Mas imagine que a ação caia para:
R$ 70
O comprador da PUT possui o direito de vender por R$ 90, conforme as condições do contrato. E você, como vendedor, poderá ter que comprar por R$ 90.
Na prática, portanto, você assumiu o compromisso de comprar o ativo por determinado preço.
– O grande segredo das opções: direito x obrigação
Se você guardar apenas uma coisa deste artigo, guarde esta:
| Operação | O investidor recebe/paga | Principal característica |
|---|---|---|
| Compra de CALL | Paga prêmio | Direito de comprar |
| Venda de CALL | Recebe prêmio | Obrigação de vender |
| Compra de PUT | Paga prêmio | Direito de vender |
| Venda de PUT | Recebe prêmio | Obrigação de comprar |
Essa tabela ajuda a entender praticamente toda a lógica inicial do mercado de opções.
– CALL x PUT: um mapa simples para o investidor
Podemos resumir assim:
🟢 Acredito na alta
Compra de CALL – Você paga um prêmio para buscar participação na valorização.
🟢 Acredito na alta e aceito a obrigação de comprar
Venda de PUT – Você recebe um prêmio e assume a possibilidade de comprar o ativo pelo strike.
🔴 Acredito na queda
Compra de PUT – Você paga um prêmio para buscar participação na queda ou proteger uma posição.
🔴 Acredito na queda e aceito uma obrigação de venda
Venda de CALL – Você recebe um prêmio e assume a obrigação de vender o ativo caso seja exercido.
🟡 Tenho ações e quero gerar prêmio
CALL coberta – Você mantém as ações e vende CALLs correspondentes à sua posição.
– Opções são ferramentas, não apostas
O mercado de opções pode parecer complicado no começo, mas sua lógica básica é bastante simples.
Existem quatro operações fundamentais:
Compra de CALL → direito de comprar
Venda de CALL → obrigação de vender
Compra de PUT → direito de vender
Venda de PUT → obrigação de comprar
A partir dessas quatro operações é possível construir estratégias muito mais sofisticadas. O mais importante, entretanto, não é decorar nomes.
É compreender qual é o direito adquirido, qual é a obrigação assumida, quanto pode ganhar, quanto pode perder e em qual cenário a estratégia faz sentido.
E existe uma diferença que todo investidor precisa conhecer:
Comprar uma opção normalmente limita o risco ao prêmio pago. Vender uma opção significa assumir uma obrigação e, dependendo da estrutura, o risco pode ser muito elevado.
Por isso, opções podem ser excelentes ferramentas de proteção e gestão estratégica de uma carteira, mas precisam ser utilizadas com conhecimento, planejamento e controle de risco.
Opções não são necessariamente mais arriscadas ou mais seguras que ações. O risco depende da estratégia utilizada.
Uma frase para você investidor guardar:
“Antes de perguntar quanto eu posso ganhar em uma opção,
pergunte primeiro quanto posso perder,
em que situação essa perda acontece
e qual obrigação estou assumindo.”